


核心业务

电话:0579-85361159
传真:0579-85361155
邮箱:dongshoubang1@163.com
地址:浙江省义乌市福田街道国际商贸城五区市场70728号
晶晨股份预估2026全年营收或突破百亿元
添加时间:2026-10-13 18:36:28 点击量:
近日,晶晨半导体(上海)股份有限公司(简称“晶晨股份”,688099.SH)披露的2026年前三季度业绩预告显示,预计前三季度实现营业收入70.80亿元至71.80亿元,同比增长39.61%至41.59%。晶晨股份同时表示,根据经营层面初步预估,2026年全年营收有望突破100亿元,该预估不属于业绩预告且不构成业绩承诺。《经济参考报》记者注意到,在传统多媒体智能终端芯片业务高端产品导入提速的同时,晶晨股份正将研发和市场拓展延伸至端侧AI等高附加值领域,其境外上市进程也获实质性进展。
公开资料显示,晶晨股份主要为智慧家庭、智慧办公、智慧出行等场景提供智能终端控制与连接解决方案。公司的产品组合包括智能多媒体与显示SoC(即SystemonChip,是将系统关键部件集成于一块芯片的片上系统)主控芯片、AIoT(人工智能物联网)SoC主控芯片、通信与连接芯片、智能汽车SoC及其他芯片。
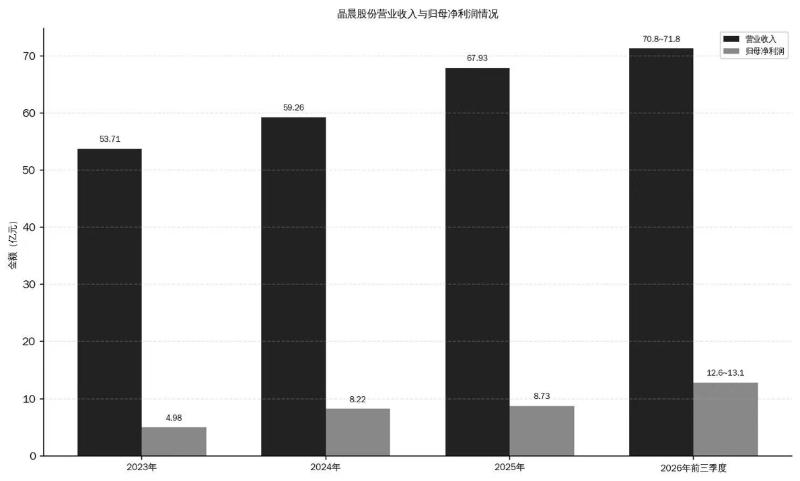
晶晨股份发布的业绩预告显示,公司预计前三季度实现营业收入70.80亿元至71.80亿元,同比增长39.61%至41.59%;归母净利润12.60亿元至13.10亿元,同比增长80.58%至87.74%;扣非归母净利润12.00亿元至12.50亿元,同比增长90.62%至98.56%。晶晨股份表示,公司深耕多媒体智能终端SoC芯片领域,智能机顶盒SoC芯片出货量位居全球第一;智能电视SoC芯片持续导入全球主流终端品牌,预期本年度智能电视SoC芯片出货量有望达到全球市场1/3。
值得投资者关注的是,晶晨股份第三季度实现了盈利的爆发式增长。据晶晨股份测算,公司第三季度单季度预计实现营收26.89亿元至27.89亿元,同比增长54.45%至60.19%,环比增长7.71%至11.72%;预计实现归母净利润6.49亿元至6.99亿元,同比增长222.67%至247.52%,环比增长48.36%至59.79%;预计实现扣非归母净利润6.40亿元至6.90亿元,同比增长270.90%至299.88%,环比增长60.64%至73.20%。
晶晨股份对此解释称,2026年第三季度,公司高端电视SoC产品在头部终端客户中的导入进程继续推进,产品结构进一步优化。据半年报披露,在前期为三星供应智能家居芯片、并向三星采购存储芯片的基础上,公司成功进入三星电视供应链体系,双方基于公司芯片开展软件研发生态适配工作,有望在今年第四季度实现量产,并在2027年获得显著份额提升。
同时,晶晨股份释放了全年经营情况的关键信号——依托多产品线落地及海内外客户持续拓展,公司初步预计,2026年全年营业收入有望突破100亿元。不过,公司也同时提示,该预估系基于当前在手订单、行业环境及客户拓展情况作出,下游消费电子需求波动、客户采购计划调整、供应链变化与宏观环境等多重因素均可能影响最终经营结果。
9月30日,证监会披露晶晨股份境外上市的备案通知书,确认晶晨股份拟发行不超过5381.55万股境外上市普通股并在港交所上市,备案有效期12个月。公开信息显示,公司已两次向港交所递交招股书,首次为2025年9月25日,2026年4月12日二次递表。
根据招股书披露,晶晨股份本次港股IPO募集资金中的约70%,计划在未来五年用于支持持续增长与提升研发能力,专注于尖端芯片技术,包括研发团队建设与人才保留、全球研发网络提升以及开发新一代芯片解决方案;约10%用于全球客户服务体系建设;约10%用于推进“平台+生态系统”战略的战略投资与收购;剩余约10%用于营运资金及一般公司用途。
回顾过去几年,晶晨股份经历了行业的低迷周期。根据弗若斯特沙利文的资料,全球智能终端SoC市场以及通信与连接芯片市场于2023年经历衰退,主要受下游需求萎缩影响。行业需求波动也直接传导至公司自身——2023年公司营收、归母净利润一度双双回落;2024年市场回暖、公司高端产品放量,业绩重回复苏通道。财报显示,2023年至2025年,公司营业收入分别为53.71亿元、59.26亿元和67.93亿元;归母净利润分别为4.98亿元、8.22亿元和8.73亿元。
不过,上游存储涨价正在同时影响晶晨股份的成本与回款节奏。公司在2026年半年报中表示,受存储价格阶段性波动影响,智能机顶盒业务的国内客户采购节奏有所放缓;为对冲成本上行,公司自2026年Kaiyun股份有限公司4月起对全线产品价格进行了合理调整,上半年综合毛利率38.73%,较上年同期提升1.93个百分点。
在传统多媒体芯片业务稳步增长的同时,晶晨股份正将端侧AI作为下一阶段的重要增长方向。据半年报披露,公司已完成端侧AI及连接类相关新产品的研发,目前该产品已进入市场导入阶段,有望成为其2027年及后续业务持续增长的新引擎。其高算力通用AI端侧平台芯片A311Y3采用台积电的6nm制程工艺,拥有8T算力,专为驱动高性能、低延迟的本地化端侧AI工作负载而打造,已于4月底回片。
近日,晶晨股份发布两款6nm端侧AISoC——C305X2和A123X,面向工业机器视觉、智能摄像及物联网终端,预计于2026年四季度实现量产。其中,C305X2是公司为谷歌Gemini智慧家庭摄像头研发的定制芯片。早在今年5月,晶晨股份在2026年GoogleI/O开发者大会上被正式指定为“GoogleHomeGeminibuilt-in”项目的系统集成商。
此外,晶晨股份专注于研发通信与连接芯片,该业务已成为其近年来战略重点之一。通过持续开发,公司提升了自身专有技术,并在通信与连接芯片的基带、射频及协议栈开发方面取得了阶段性成果。不过,2026年上半年,这一业务尚处于培育期。
研发费用方面,2023年、2024年、2025年及今年上半年,晶晨股份的研发费用分别为12.83亿元、13.53亿元、15.52亿元及9.14亿元,研发费用率分别为23.88%、22.83%、22.84%及20.80%。晶晨股份在招股书中表示,公司将坚持端侧AI及通信与连接芯片领域的研发创新,深化智能终端场景布局。未来五年,公司预计每年推出10款或以上新款芯片产品,计划申请超过200项专利及软件版权,并完成多款采用6nm及更先进制程节点产品的流片工作。
业内人士指出,晶晨股份2026年前三季度业绩预增,体现出电视SoC高端化、全球客户拓展与价格策略调整的阶段性成效。东吴证券认为,端侧AI产业趋势明确,存储涨价属短期扰动。在端侧AI芯片需求加速释放、行业竞争格局重塑的背景下,公司有望在巩固传统多媒体芯片优势的同时,快速抢占高附加值赛道,穿越行业周期波动。
上一篇: 公元股份实力入选权威榜单再次实现制造业民营企业500强荣誉大满贯
下一篇: 互联网电商概念盘中走强丽人丽妆、跨境通涨停丨异动情报
返回